décryptage
Fraude au changement de RIB : la bloquer avant le virement
Fraude au changement de RIB en entreprise : comment elle se déroule, ce qu’en disent la Banque de France et la DGFiP, et le contrôle à poser avant chaque paiement.
Sommaire
En bref. La fraude au changement de RIB consiste à se faire passer pour un fournisseur et à annoncer de nouvelles coordonnées bancaires, pour que la prochaine facture soit payée sur le compte de l’escroc. Selon la Banque de France, la fraude par manipulation a atteint 516 millions d’euros en 2025, en hausse de 34 % sur un an. Depuis le 9 octobre 2025, votre banque vérifie que le nom et l’IBAN du bénéficiaire concordent, mais ce contrôle ne dit pas si ce compte est bien celui de votre fournisseur. La parade qui tient est interne : un référentiel des RIB fournisseurs, une comparaison automatique à chaque facture, un paiement bloqué tant qu’un contre-appel sur un numéro connu n’a pas confirmé le changement.
Comment se déroule une fraude au changement de RIB
Le scénario n’a rien de spectaculaire, et c’est ce qui le rend efficace. Cet article ne traite que de ce risque ; sa place dans un système de pilotage plus large, factures, trésorerie et alertes, est décrite dans notre pilier sur le pilotage de l’entreprise par l’IA.
La DGFiP le résume en une phrase dans sa fiche sur les escroqueries aux faux ordres de virement : « Une fraude au FOVI est le détournement d’un virement attendu sur le compte bancaire d’un créancier, par usurpation de son identité. » Le mot qui compte est « attendu ». L’escroc ne vous fait pas payer une dépense inventée. Il détourne une facture que vous alliez régler de toute façon.
Dans une PME, le déroulé ressemble à ceci :
- Le repérage. L’escroc identifie un fournisseur régulier et la personne qui paie les factures. Le site, les réseaux sociaux, une boîte mail piratée suffisent. La DGFiP note que cette collecte en amont donne aux escrocs « une très bonne connaissance de l’entreprise et des contrats qu’elle a passés ».
- Le message. Un mail arrive, à l’en-tête du fournisseur ou depuis une adresse presque identique. Il annonce un changement de banque et joint un nouveau RIB, parfois une facture déjà modifiée.
- La mise à jour. Quelqu’un remplace l’IBAN dans le logiciel comptable ou dans l’espace de banque en ligne. C’est l’étape décisive, et elle prend trente secondes.
- Le paiement. La facture suivante part sur le nouveau compte. Personne ne voit rien, puisque la facture est juste.
- La découverte. Des semaines plus tard, le vrai fournisseur relance pour une facture impayée. Les fonds ont eu le temps de circuler.
Le dernier rapport de l’Observatoire de la sécurité des moyens de paiement, publié par la Banque de France, décrit ce mode opératoire : l’escroc « usurpe l’identité d’un fournisseur de sa cible et prétexte auprès d’elle un changement de coordonnées bancaires aux fins de détourner le paiement des factures ». Une variante passe par une fausse société d’affacturage : on vous demande de payer désormais un organisme tiers, au nom duquel le nouveau compte est bel et bien ouvert.
Ce que disent les chiffres publics
Les chiffres officiels les plus complets viennent de l’Observatoire de la sécurité des moyens de paiement, présidé par la Banque de France. Son rapport 2025, mis en ligne le 9 septembre 2026, donne la tendance.
- Indicateur, année 2025
- Fraude par manipulation, tous moyens de paiement
- Valeur
- 516 millions d’euros
- Évolution sur un an
- + 34 %
- Indicateur, année 2025
- Part de la manipulation dans la fraude totale
- Valeur
- 41,6 %
- Évolution sur un an
- En hausse
- Indicateur, année 2025
- Fraude au virement
- Valeur
- 485 millions d’euros
- Évolution sur un an
- + 37 %
- Indicateur, année 2025
- Faux ordres de virement visant des personnes morales, connus de la police judiciaire
- Valeur
- 640 affaires, 43 millions d’euros
- Évolution sur un an
- Affaires en baisse de 6 %, préjudice en hausse de 19 %
Trois lectures pour un dirigeant.
La première : le virement est devenu le moyen de paiement le plus fraudé en valeur, avec 39 % de la fraude totale en 2025 contre 30 % en 2024. Et c’est souvent la victime elle-même qui l’a validé.
La deuxième : les 640 affaires remontées à la police judiciaire ne sont qu’un échantillon, « représentatif, mais non exhaustif » selon le rapport. Une enquête du ministère de l’Intérieur qu’il cite estime qu’un peu plus d’une victime d’escroquerie sur dix porte plainte.
La troisième, la plus inquiétante : le rapport estime que les outils d’intelligence artificielle, capables de produire des courriels parfaitement falsifiés ou d’imiter la voix d’un dirigeant, pourraient entretenir la dynamique de ces escroqueries. Les fautes d’orthographe, que la DGFiP cite encore parmi les signaux d’alerte, ne suffisent plus à trahir un faux message.
Pourquoi une PME est une cible facile
Une grande entreprise a un service comptable, une procédure de création des fournisseurs, une séparation entre celui qui saisit et celui qui paie. Une PME de 20 personnes a souvent une seule personne qui reçoit la facture, met à jour le RIB et prépare le virement. Parfois c’est le dirigeant lui-même, le dimanche soir.
La fiche de la DGFiP liste les signaux qui doivent alerter :
- un nouveau compte ouvert dans une banque en ligne sans agence, ou à l’étranger ;
- une facture ou un RIB transmis par courriel ;
- une adresse d’envoi quasiment identique à l’adresse habituelle, ou une messagerie gratuite ;
- une demande qui tombe pendant les congés ou une période de forte charge.
Le problème n’est pas d’ignorer ces signaux, c’est de devoir les repérer à l’œil, facture après facture. Personne ne compare un IBAN de 27 caractères à celui du mois dernier un vendredi à 18 heures. Une règle écrite dans le système, si.
Ce qui a changé côté banques depuis octobre 2025
Deux dispositifs sont entrés en service en un an. Ils aident. Ils ne suffisent pas.
La vérification du bénéficiaire
Depuis le 9 octobre 2025, toutes les banques de la zone euro doivent proposer la vérification du bénéficiaire, en application du règlement européen 2024/886. Son article 5 quater est clair sur le principe : quand le nom et l’IBAN ne concordent pas, la banque informe le payeur « que l’autorisation du virement pourrait conduire à ce que les fonds soient virés sur un compte de paiement non détenu par le bénéficiaire indiqué par le payeur ».
Service-public.fr décrit les quatre réponses possibles : concordance exacte, concordance partielle avec affichage du nom réel, non-concordance, vérification impossible. Et il rappelle que le client « conserve la liberté d’exécuter son virement, mais en toute connaissance de cause ».
Trois limites concrètes pour une PME :
- Le faux affacturage passe. Si le nouveau compte est ouvert au nom de la prétendue société d’affacturage que l’escroc vous a demandé de payer, le nom et l’IBAN concordent. La banque dit « oui ».
- Les virements groupés peuvent y échapper. Le règlement permet aux professionnels de renoncer à la vérification quand ils envoient plusieurs ordres sous une forme groupée. C’est souvent ainsi qu’une PME règle ses fournisseurs en fin de mois.
- Le contrôle arrive à la fin. Il se déclenche au moment du virement, après que le faux RIB a été enregistré chez vous et que la facture a été validée. Il vous prévient tard, et c’est vous qui décidez de passer outre.
Le fichier des IBAN suspects
Depuis le 7 mai 2026, la Banque de France tient le fichier national des comptes signalés pour risque de fraude, créé par la loi du 6 novembre 2025 visant à renforcer la lutte contre la fraude bancaire. Les banques y inscrivent les IBAN repérés comme frauduleux et peuvent renforcer leurs contrôles avant d’exécuter un virement vers eux. La direction générale du Trésor le résume ainsi : « Le FNC-RF met fin à ce cloisonnement. »
Ce fichier est destiné aux prestataires de paiement, au premier rang desquels les banques : une entreprise ne le consulte pas elle-même. Et il ne connaît un compte frauduleux qu’une fois qu’une banque l’a signalé.
Le contrôle à poser quand un RIB change
La seule protection qui joue avant le virement, c’est la vôtre. Elle tient en six étapes, et aucune ne demande d’intelligence artificielle. L’automatisation sert à ce qu’elles soient appliquées à chaque facture, sans exception, y compris pendant les congés.
- Un référentiel unique des RIB fournisseurs. Un seul endroit où l’IBAN de chaque fournisseur est enregistré, avec la date et l’origine de chaque modification.
- Une lecture de chaque facture entrante. L’IBAN imprimé sur la facture est extrait et comparé au référentiel. C’est la partie que l’automatisation fait mieux qu’un humain : elle ne se lasse pas.
- Un paiement retenu, pas une simple notification. Si l’IBAN diffère, la facture sort de la liste des paiements à faire jusqu’au contre-appel : le paiement attend la validation d’un humain. Une alerte prioritaire part au dirigeant. Une notification qu’on peut ignorer ne protège personne.
- Un contre-appel sur un numéro déjà connu. Jamais celui qui figure dans le mail ou sur la facture. La DGFiP recommande d’appeler à partir de coordonnées fiables : dossier fournisseur, site internet de l’entreprise, annuaire. L’Observatoire de la sécurité des moyens de paiement recommande le même réflexe en cas de doute, « en particulier si le prétendu bénéficiaire vous a communiqué un changement récent ».
- Un déblocage tracé. Le changement n’entre dans le référentiel qu’avec le nom de la personne qui a rappelé, le numéro utilisé et la date. Si quelque chose tourne mal, on sait qui a validé quoi.
- La vérification bancaire en dernier filet. Au moment du virement, la réponse de la banque doit être une concordance exacte. Toute autre réponse renvoie à l’étape 4.
Le circuit de réception des factures change avec la réforme de la facture électronique. Le contrôle des coordonnées bancaires, lui, reste à poser, quel que soit le format de la facture.
- Étape
- Facture reçue
- Ce que fait le système
- Extrait l’IBAN et le compare au référentiel
- Ce qui reste humain
- Rien
- Étape
- IBAN différent
- Ce que fait le système
- Signale le paiement, retire la facture de la liste à payer, envoie une alerte prioritaire
- Ce qui reste humain
- Lire l’alerte
- Étape
- Vérification
- Ce que fait le système
- Rappelle la procédure et le numéro connu
- Ce qui reste humain
- Passer le contre-appel
- Étape
- Changement confirmé
- Ce que fait le système
- Met à jour le référentiel, garde la trace
- Ce qui reste humain
- Valider le changement
- Étape
- Paiement
- Ce que fait le système
- Prépare l’échéancier
- Ce qui reste humain
- Ordonner le virement dans la banque
Chez un groupe de quatre restaurants entre Nice et Paris, la brique centrale de cette méthode tourne en production : des contrôles sur chaque facture entrante, avec un signalement quand le montant sort de l’historique du fournisseur et une alerte prioritaire quand ses coordonnées bancaires changent. Le système ne touche pas à la banque. Il prépare, il alerte, il classe : un paiement est signalé et attend la validation d’un humain ; aucun système ne paie seul.
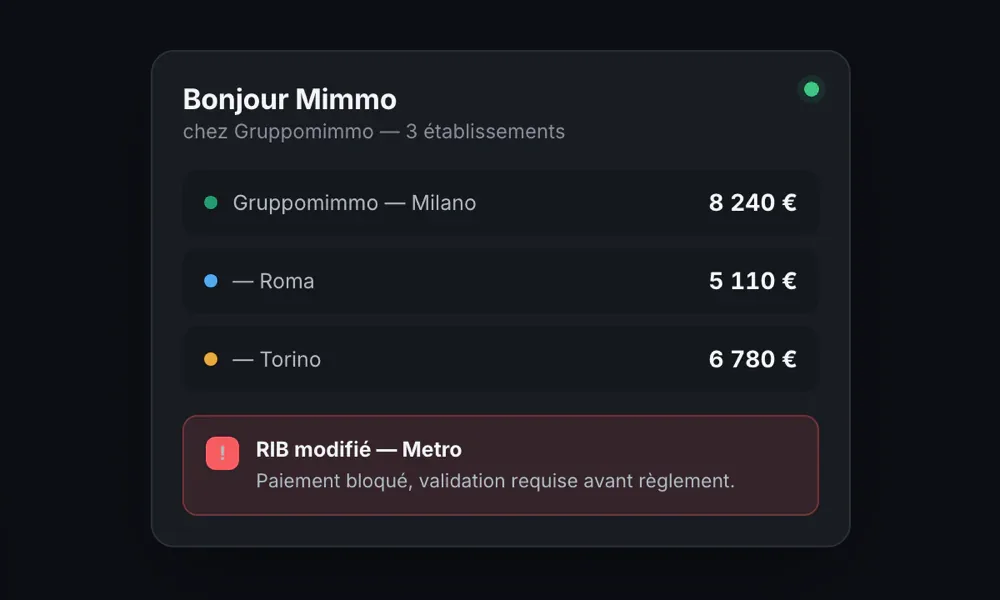
La capture ci-dessus vient d’une version de démonstration de ce système. Les données affichées sont fictives. On y voit le statut qui compte : un RIB vient de changer, le paiement attend une validation humaine avant de partir.
Notre position est nette. Ce contrôle ne fait gagner aucune heure et n’entre dans aucun calcul de retour sur investissement. C’est pourtant celui qu’on mettrait en premier dans n’importe quelle PME qui paie plus de quelques dizaines de factures par mois. Les autres alertes utiles côté finances relèvent de la trésorerie prévisionnelle automatique.
Ce qu’il ne faut jamais automatiser
Un agent IA qui lit vos mails fournisseurs est précisément la cible de cette fraude. Le message de l’escroc est écrit pour convaincre un lecteur pressé. Il convaincra aussi un modèle de langage.
La règle est donc simple : un changement de RIB annoncé par mail ne met jamais à jour le référentiel tout seul. L’agent peut repérer la demande, la signaler, préparer le contre-appel. Il ne valide pas. L’ANSSI va dans le même sens dans ses recommandations sur l’IA générative : elle recommande de limiter, voire de proscrire, les actions automatiques déclenchées à partir d’entrées non maîtrisées, comme les mails.
Deuxième erreur : compter sur la vigilance. Une note de service fonctionne trois semaines. Une règle inscrite dans le système fonctionne aussi le jour où la personne habituelle est en congé. C’est justement pendant les congés que la DGFiP appelle à redoubler de vigilance.
Si le virement est parti
- Appelez votre banque immédiatement pour tenter de bloquer le virement ou d’obtenir le retour des fonds. Rien n’est garanti, et attendre n’arrange rien.
- Portez plainte en personne. La plateforme de plainte en ligne Thésée ne couvre pas cette escroquerie : pour les fraudes au changement de RIB, le rapport de l’Observatoire rappelle que le dépôt de plainte se fait en présentiel, au commissariat ou en unité de gendarmerie.
- Prévenez le vrai fournisseur. Sa messagerie a peut-être été piratée, et d’autres clients que vous sont exposés.
- Gardez toutes les preuves : mails avec leurs en-têtes, RIB reçu, facture modifiée, historique des échanges.
- Vérifiez votre propre messagerie : règles de transfert ou de filtrage que vous n’avez pas créées, connexions inconnues. Changez les mots de passe.
- Appelez votre assureur pour savoir si votre contrat couvre ce risque, et à quelles conditions.
Ensuite seulement, mettez en place le contrôle décrit plus haut. Les ordres de grandeur d’un tel projet sont dans combien coûte l’intégration de l’IA dans une PME. Ce qu’un agent peut lire ou modifier dans votre logiciel comptable dépend de la connexion des agents IA à vos outils.
Vos factures fournisseurs passent-elles par un contrôle ?
D’abord trente minutes gratuites pour voir si ça vaut le coup. Si oui, un audit de 3 à 4 heures à 400 € HT : on regarde comment vos factures arrivent, qui change un RIB et ce qui le vérifie. Le document est à vous.
Voir si votre cas s’y prêteQuestions fréquentes
La banque doit-elle rembourser un virement parti sur un faux RIB ?
Pas automatiquement. Le règlement 2024/886 prévoit que la banque n’est pas responsable d’un virement vers un mauvais bénéficiaire si elle a correctement fourni la vérification du bénéficiaire. Si elle ne l’a pas fournie et que ce manquement a causé le préjudice, elle doit restituer le montant. Si vous avez passé outre une alerte de non-concordance, vous avez payé en connaissance de cause. Pour un cas précis, consultez un avocat.
La vérification du bénéficiaire suffit-elle à me protéger ?
Non. Elle confirme qu’un nom et un IBAN vont ensemble, pas que ce compte appartient à votre fournisseur. Un faux affacturage au nom d’une société tierce passe le contrôle. Les virements envoyés en lot peuvent en être exclus. Et elle intervient au dernier moment, quand le faux RIB est déjà dans vos outils.
Peut-on porter plainte en ligne pour une fraude au changement de RIB ?
Non. La plateforme Thésée accepte certaines escroqueries en ligne, mais pas celle-ci. Selon le rapport 2025 de l’Observatoire de la sécurité des moyens de paiement, la plainte pour une fraude au changement de RIB se dépose en personne, au commissariat ou à la gendarmerie. Faites-le vite : l’Observatoire rappelle que ces plaintes donnent aux forces de l’ordre de quoi démanteler les réseaux.
Faut-il un logiciel spécialisé pour contrôler les RIB ?
Pas forcément. Avec une dizaine de fournisseurs et un seul site, un référentiel tenu à jour et une règle de contre-appel suffisent. L’automatisation devient utile quand le volume de factures, le nombre de sites ou le nombre de personnes qui paient rendent la comparaison à la main impossible à tenir chaque semaine.
Un agent IA peut-il gérer les changements de RIB à notre place ?
Il peut les détecter, pas les valider. Il lit la facture, compare l’IBAN et prévient le dirigeant : le paiement attend sa validation, et le contre-appel reste humain lui aussi. Un agent qui mettrait à jour un RIB sur la foi d’un mail ferait exactement ce que l’escroc attend.
Sources
- Rapport de l’Observatoire de la sécurité des moyens de paiement 2025, Banque de France, mis en ligne le 9 septembre 2026.
- À l’occasion de son dixième anniversaire, l’Observatoire salue la maîtrise globale de la fraude aux moyens de paiement mais appelle à la mobilisation contre la fraude par manipulation, Banque de France, 7 septembre 2026.
- Le point sur les escroqueries aux faux ordres de virement (FOVI), DGFiP, publié sur collectivites-locales.gouv.fr, septembre 2025.
- Les virements bancaires plus sécurisés grâce à une nouvelle étape de vérification, Service-public.fr, 29 septembre 2025.
- Règlement (UE) 2024/886 du 13 mars 2024 concernant les virements instantanés en euros, Journal officiel de l’Union européenne, 19 mars 2024.
- Lancement du fichier national des comptes signalés pour risque de fraude : un nouveau rempart contre la fraude aux virements, Direction générale du Trésor, 12 mai 2026.
- Lancement de la plateforme des IBAN suspects : un nouvel outil-clé de lutte contre la fraude aux paiements, Banque de France, 7 mai 2026.
- Recommandations de sécurité pour un système d’IA générative, ANSSI, 29 avril 2024.